Основной целью в деятельности акционерного общества, является получение прибыли. Практически, каждое АО работает над тем, чтобы повысить свою прибыль и получить дополнительные средства на развитие.
В любой сфере бизнеса, прибыль является основным источником существования предприятия, а также, позволяет получать собственный доход участникам. Определение чистой прибыли, возможно, по результатам годовой деятельности предприятия. Если есть дополнительный доход, им могут воспользоваться не только для решения основных вопросов развития предприятия. Деньги могут быть выделены как на премии всем сотрудникам, также, могут быть распределены между прямыми участниками.
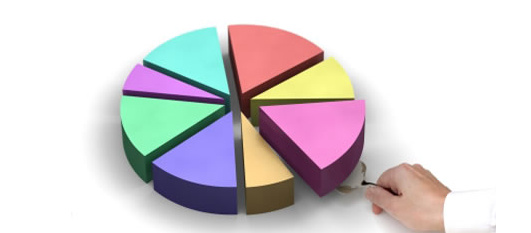
Конечно, размер дохода от прибыли Акционерного Общества, у каждого участника разный. Так как он зависит от того, какая доля каждого участника находится в основной фондовом капитале АО. При формировании первичного капитала Акционерного общества, каждый участник имеет возможность вложить сумму денег в уставной капитал, которая согласуется с другими акционерами. На основании процента основного вклада в капитал, осуществляется выплата прибыли.
Каждый акционер может использовать свою прибыль по-своему, он вправе распоряжаться деньгами на свое усмотрение. Это может быть чистый доход, который акционер может использовать на свое усмотрение, также, это может быть дополнительный вклад в основной капитал предприятия.
Если акционером выполняются дополнительный взнос в уставной фонд предприятия, этот вопрос необходимо обязательно согласовать на учредительном собрании, где за такое решение, проголосует большинство акционеров. Акционеры могут и, отклонить такое решение. Проблема заключается в том, что в бизнесе каждая сторона преследует собственный интерес, поэтому, повышать свою долю в уставном капитале Акционерного Общества за счет прибыли, не так просто.